「老齢年金、基礎年金、厚生年金…。名前が似ていて、何がどう違うのか分からない」
「会社を辞めたら、今まで払ってきた厚生年金はどうなるの?ムダになっちゃう?」
退職を考えはじめると、ふと年金のことが心配になりますよね。でも、年金のしくみは学校でも会社でもなかなか教わらないもの。分からなくて当然です。
安心してください。会社を辞めても、これまで厚生年金に入っていた期間が消えることはありません。この記事では、老齢年金・基礎年金・厚生年金の関係を、日本年金機構の情報をもとに図でやさしく整理します。退職したあとに必要な手続きもまとめたので、はじめての退職でも大丈夫ですよ。
老齢年金とは?基礎年金と厚生年金の2つでできている
公的年金には、大きく分けて3つの種類があります。年をとったときの老齢年金、病気やけがで障害が残ったときの障害年金、家族が亡くなったときの遺族年金です。
このうち、多くの人が「年金」と聞いてイメージするのが老齢年金。そして老齢年金は、次の2つを合わせたものです。
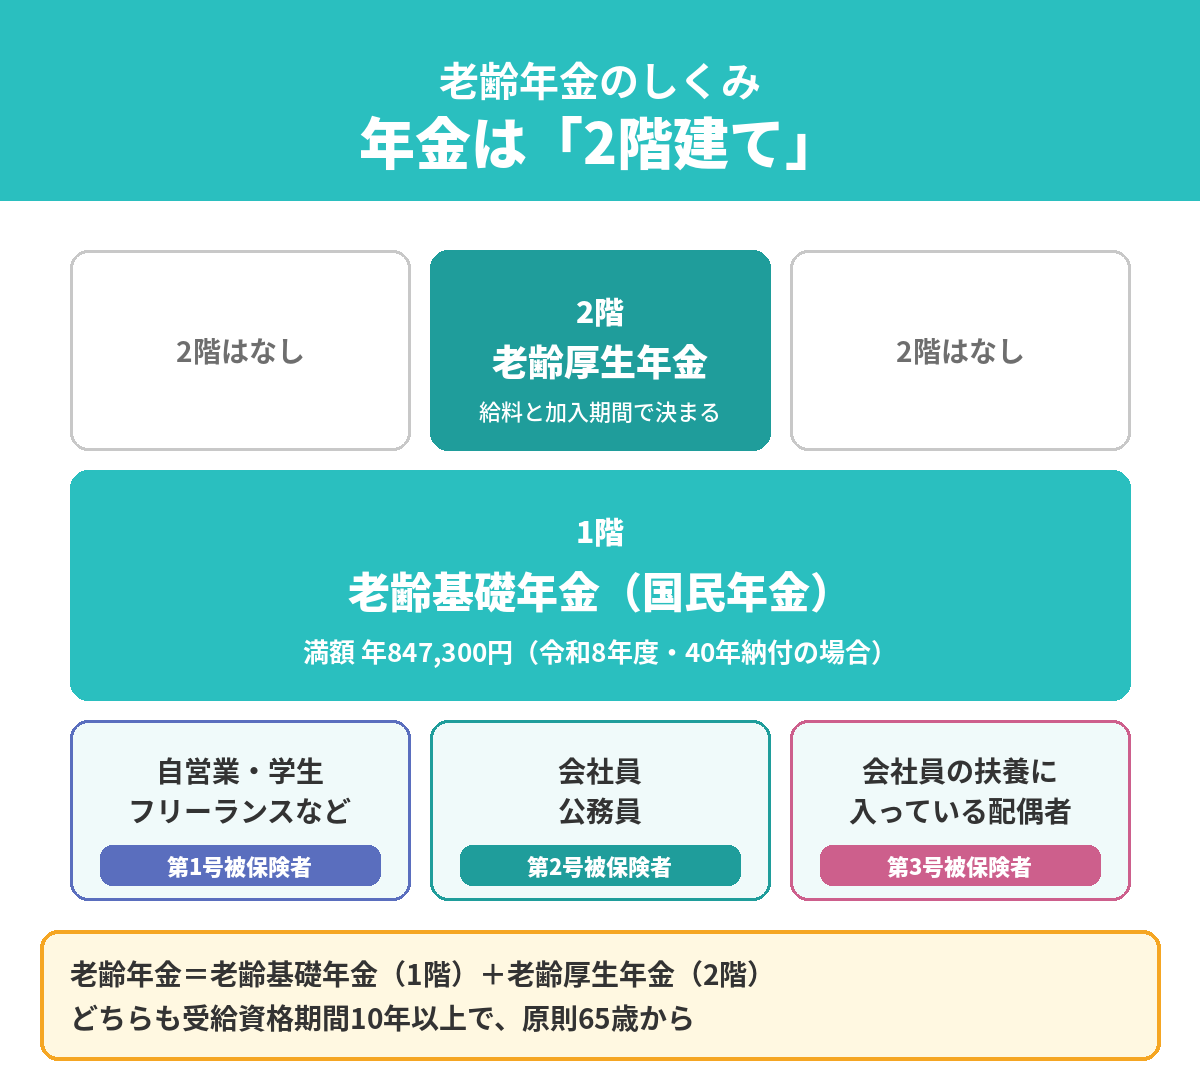
- 1階:老齢基礎年金…国民年金から出る、みんな共通の年金
- 2階:老齢厚生年金…会社員や公務員として厚生年金に入っていた人が、上乗せで受け取れる年金
会社員の人は、毎月の給料から「厚生年金保険料」が引かれていますよね。実はこの保険料には、1階の国民年金の分も含まれています。だから会社員は、1階と2階の両方を受け取れるのです。
国民年金の3つの区分
・第1号被保険者:自営業・フリーランス・学生・無職の人など(20歳以上60歳未満)
・第2号被保険者:会社員・公務員など、厚生年金に入っている人
・第3号被保険者:第2号の人に扶養されている配偶者(20歳以上60歳未満)
会社を辞めると、この区分が変わります。くわしくは後半で説明しますね。
1階「老齢基礎年金」の3つのポイント
| 期間の種類 | 年金額への反映(日本年金機構より) |
|---|---|
| 保険料を納めた期間 | 全額反映される |
| 全額免除された期間 | 2分の1が反映される(税金でまかなわれる分) |
| 納付猶予された期間 | 受給資格期間には数えるが、金額には反映されない(あとから納めれば反映) |
| 未納のままの期間 | 受給資格期間にも金額にも反映されない |
つまり、払えないときに何もしないで未納にするより、免除を申請したほうが将来の年金は多くなるということです。これは退職後にとても大事なポイントなので、覚えておいてくださいね。
2階「老齢厚生年金」の3つのポイント
計算例(イメージ)
平成15年4月以降に厚生年金に38年(456か月)入っていて、平均標準報酬額が30万円の人の場合
報酬比例部分=30万円 × 5.481/1000 × 456か月 = 年約75万円(月約6.2万円)
これに老齢基礎年金(満額なら年847,300円)が加わるイメージです。
※経過的加算・加給年金などを含まない概算です。実際の金額はねんきん定期便やねんきんネットで確認してください。
まずは話してみませんか?
退職後の年金・健康保険・失業保険の手続きについて、LINEで無料相談を受け付けています。相談は無料・秘密厳守。無理に退職をすすめることはありません。
💬 LINEで無料相談する会社を辞めたら年金はどうなる?3つのパターン
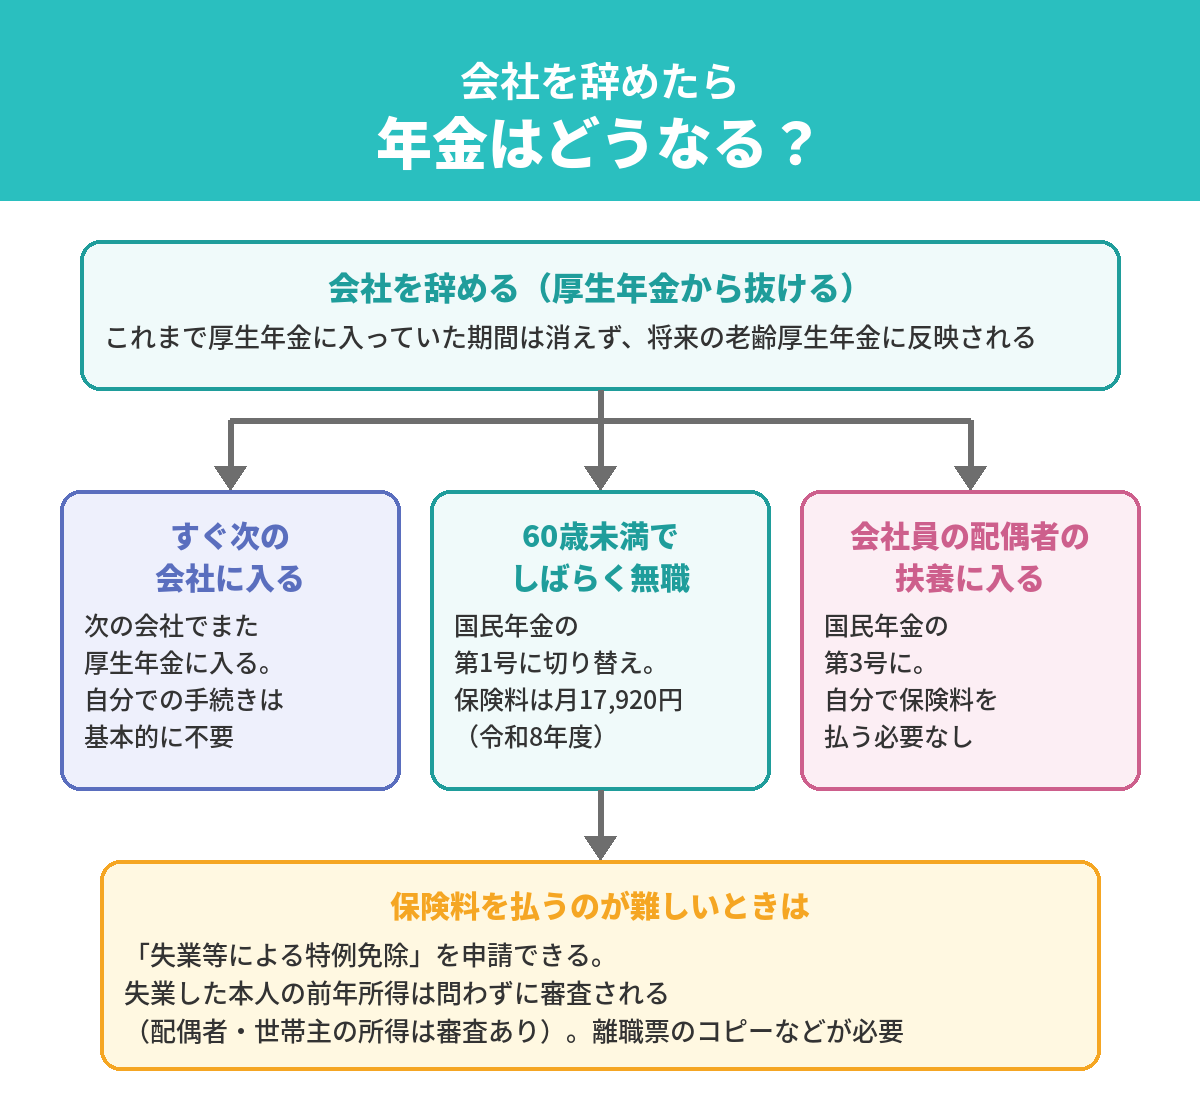
ここからが、退職を考えているあなたにいちばん関係のある話です。会社を辞めると厚生年金から抜けますが、それまで入っていた期間は記録として残り、将来の老齢厚生年金に反映されます。払ってきた保険料がムダになることはありません。
そのうえで、退職後の国民年金の区分は次の3つのどれかになります。
パターン1:すぐ次の会社に入る
次の会社で、また厚生年金に入ります。手続きは会社が行うので、あなたが自分で年金の手続きをする必要は基本的にありません。
パターン2:60歳未満で、しばらく次の仕事に就かない
国民年金の第1号被保険者への切り替えが必要です。お住まいの市区町村の国民年金窓口で手続きします。日本年金機構によると、国民年金保険料は月17,920円(令和8年度)です。退職日によって、どの月から払うかが変わります。くわしくは退職日は月末がいい?1日ちがいで変わる社会保険料で解説しています。
パターン3:会社員の配偶者の扶養に入る
配偶者が会社員・公務員で、その扶養に入る場合は第3号被保険者になります。自分で保険料を払う必要はありません。手続きは配偶者の勤務先を通して行います。
⚠️ 保険料を払うのが難しいときは「未納」にしないで
退職して収入がなくなり、国民年金保険料を払うのが難しい人のために、「失業等による特例免除」があります。日本年金機構によると、失業した本人の前年所得は問わずに審査され(配偶者・世帯主の所得は審査されます)、申請には離職票のコピーや雇用保険受給資格者証のコピーなどが必要です。申請先は市区町村の国民年金窓口か年金事務所で、郵送や電子申請もできます。
前の表のとおり、未納のままだと将来の年金に反映されませんが、全額免除なら2分の1が反映されます。払えないときほど、早めに申請しておきましょう。
老齢年金の受け取り方は3つから選べる
| 受け取り方 | 内容(日本年金機構より) |
|---|---|
| 65歳から(原則) | 本来の金額で受け取る |
| 繰上げ(60〜64歳) | 1か月早めるごとに0.4%減額(最大24%)。減額は一生続き、取り消しはできない。※昭和37年4月1日以前生まれは0.5%(最大30%) |
| 繰下げ(66〜75歳) | 1か月遅らせるごとに0.7%増額(最大84%)。増えた金額は一生続く。※昭和27年4月1日以前生まれなどは上限70歳 |
どれが得かは、健康状態やほかの収入、何歳まで受け取るかによって人それぞれです。60代前半で退職を考えている方は、生年月日によって65歳前から受け取れる「特別支給の老齢厚生年金」もあるので、60〜64歳で退職したら年金はいつから?もあわせて読んでみてください。
よくある質問Q&A
Q. 転職を何回もしていると、年金の記録はバラバラになる?
A. 年金の記録は一人ひとつの「基礎年金番号」で管理されていて、会社が変わっても加入期間は合わせて数えられます。念のため、ねんきん定期便やねんきんネットで加入記録にもれがないか確認しておくと安心です。
Q. 短い期間しか厚生年金に入っていなくても、老齢厚生年金はもらえる?
A. 日本年金機構によると、老齢基礎年金を受け取れる人(受給資格期間10年以上)に厚生年金の加入期間があれば、その期間に応じた老齢厚生年金が上乗せされます。期間が短ければ、そのぶん金額は少なくなります。
Q. 自分の年金額はどこで確認できる?
A. 毎年誕生月に届く「ねんきん定期便」か、インターネットの「ねんきんネット」(マイナポータルからも利用可能)で確認できます。個別の相談はお近くの年金事務所でも受け付けています。
Q. 退職後、健康保険も切り替えが必要?
A. はい。年金と同じく、次の会社に入らない場合は国民健康保険・任意継続・家族の扶養のどれかを選びます。くわしくは退職後の健康保険の選び方をご覧ください。
それでも一人では不安な方へ
年金は、言葉もしくみもむずかしく感じますよね。「辞めたら損をするんじゃないか」と不安になって、退職をためらっている方もいるかもしれません。
でも、ここまで読んだとおり、会社を辞めてもこれまでの年金の記録は消えませんし、払えないときの免除制度もあります。不安を感じるのは、あなたが将来のことをまじめに考えているから。あなたは何も悪くありません。
セルフ退職サポートでは、退職の伝え方から、退職後の年金・健康保険・失業保険の手続きの順番まで、あなたの状況に合わせてLINEで無料相談を受け付けています。「まだ辞めるか決めていない」段階でも大丈夫です。
まとめ|老齢年金は「基礎年金+厚生年金」、辞めても記録は消えない
- 老齢年金=1階の老齢基礎年金+2階の老齢厚生年金。どちらも原則65歳から
- 老齢基礎年金は受給資格期間10年以上で受け取れ、満額は年847,300円(令和8年度)
- 老齢厚生年金は給料と加入期間で決まり、会社を辞めても入っていた期間は反映される
- 退職後は「次の会社」「国民年金第1号」「第3号(扶養)」のどれかに切り替わる
- 保険料が払えないときは、未納にせず「失業等による特例免除」を申請する
しくみが分かれば、年金は怖いものではありません。ここまで読み切ったあなたなら、退職後の手続きも一つずつ進められるはず。一歩踏み出す勇気を応援しています。
コメント