「60歳を過ぎて、そろそろ仕事を辞めたい。でも年金っていつからもらえるんだろう?」
「基礎年金とか厚生年金とか、言葉は聞くけど違いがよく分からない…」
長く働いてきたからこそ、辞めたあとのお金のことは気になりますよね。とくに60〜64歳は、年金の受け取りが始まる前の「すき間」の時期。失業保険との関係もあって、仕組みが少しややこしいところです。
でも大丈夫です。この記事では、60〜64歳の人が知っておきたい基礎年金と厚生年金のしくみを、日本年金機構の情報をもとに図でやさしく整理します。「年金のことは今まで考えたことがなかった」という方でも、読み終わるころには自分がいつから何をもらえるのかが分かるようになりますよ。
厚生労働省「令和5年雇用動向調査」によると、1年間に会社を辞めた人の割合は15.4%。年齢に関係なく、働き方を見直すのは自然なことです。辞めたいと思うことに、後ろめたさを感じる必要はありません。
まず知っておきたい、年金の2つの種類
日本の年金は、よく「2階建て」と表現されます。
どちらも、受け取るには国民年金・厚生年金などに入っていた期間(受給資格期間)が10年以上必要です。そして、受け取り始めるのは原則65歳からです。
「じゃあ60〜64歳は何ももらえないの?」と思いますよね。ここからが、この記事のいちばん大事なところです。
60〜64歳でも年金を受け取れる2つのケース
65歳より前に年金を受け取れるのは、次の2つのケースです。
ケース1:特別支給の老齢厚生年金(生年月日で決まる)
以前は厚生年金を60歳から受け取れましたが、法律の改正で65歳からに引き上げられました。急に変わると困る人が出るため、段階的に引き上げる目的でつくられたのが「特別支給の老齢厚生年金」です。
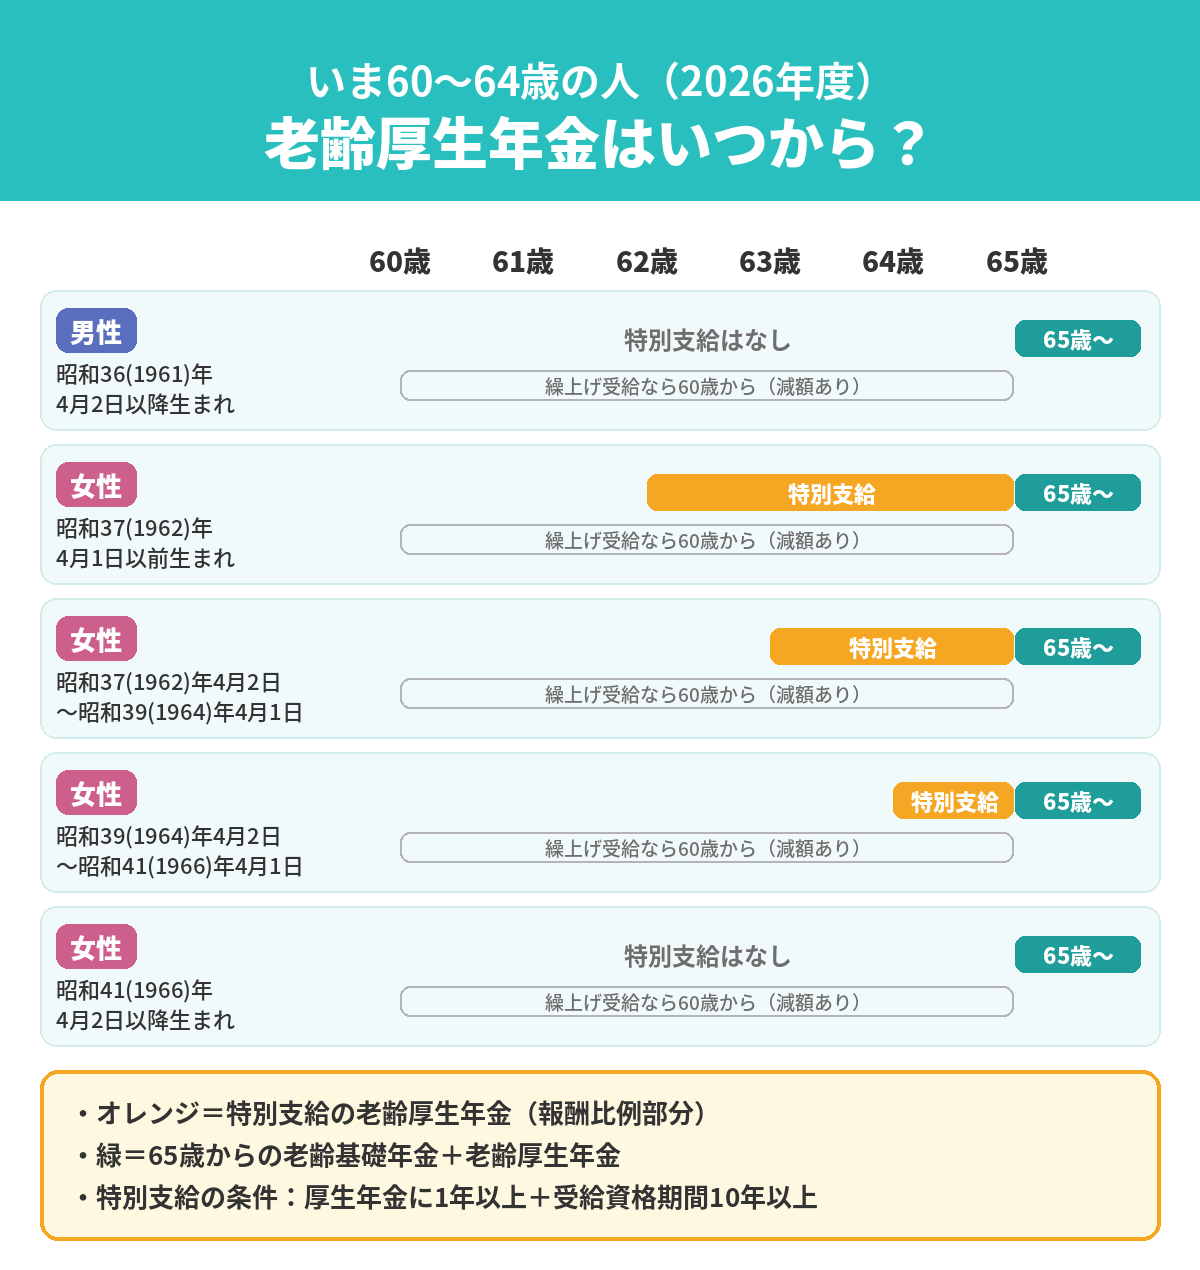
日本年金機構によると、受け取れるのは男性は昭和36年4月1日以前、女性は昭和41年4月1日以前に生まれた人で、厚生年金に1年以上入っていて、受給資格期間が10年以上ある人です。いま(2026年度)60〜64歳の人に当てはめると、次のようになります。
ポイント
・いま60〜64歳の男性は、特別支給の対象外です(昭和36年4月2日以降生まれのため)。
・女性は生年月日によって62歳・63歳・64歳から受け取れる人がいます。
・特別支給で受け取れるのは、厚生年金の「報酬比例部分」(給料と加入期間に応じた部分)です。
対象になる人には、受け取れる年齢になる年の誕生月の約3か月前に、日本年金機構から年金の請求書が届きます。自動では振り込まれないので、届いたら忘れずに手続きしましょう。
ケース2:繰上げ受給(誰でも選べるが減額あり)
特別支給の対象でない人でも、本人が希望すれば60歳から65歳になるまでの間に、年金を早めて受け取ることができます。これを「繰上げ受給」といいます。
ただし、早めるほど金額が減ります。日本年金機構によると、昭和37年4月2日以降生まれの人は1か月早めるごとに0.4%減額され、60歳から受け取ると24%減になります(昭和37年4月1日以前生まれの人は1か月0.5%、最大30%)。
⚠️ 繰上げ受給の注意点(日本年金機構より)
・減った金額は一生そのままです。65歳になっても元に戻りません。
・一度請求すると取り消しはできません。
・原則として、基礎年金と厚生年金は同時に繰上げる必要があります。
・繰上げたあとは、国民年金の任意加入や保険料の追納(あとから納めること)ができなくなります。
・繰上げた日以後は、持病などが後から重くなっても、障害年金を請求できない場合があります(治療中の病気がある人は特に注意)。
「少しでも早くほしい」と感じるのは自然なことです。でも長い目で見ると受け取る総額が変わるので、年金事務所で試算してもらってから決めるのがおすすめです。
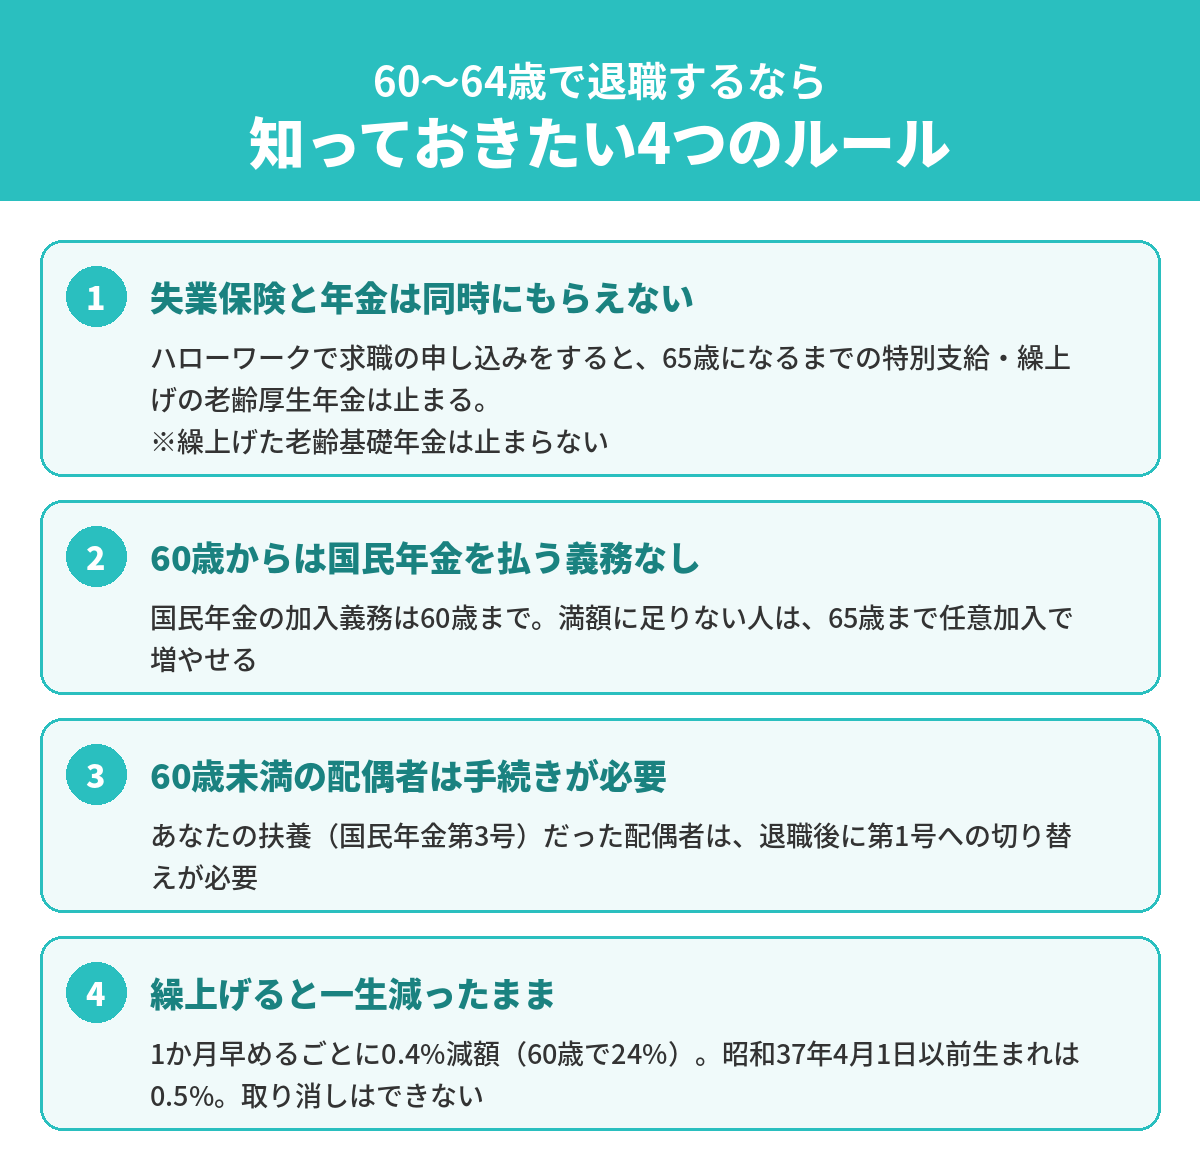
60〜64歳で退職するなら知っておきたい4つのルール
年金を受け取る時期と退職が重なる60〜64歳には、この年代ならではのルールがあります。
ルール1:失業保険と年金は同時にもらえない
日本年金機構によると、65歳になるまでの老齢年金と、雇用保険の失業保険(基本手当)は同時には受け取れません。ハローワークで求職の申し込みをした月の翌月から、失業保険を受け終わる(または受給期間が終わる)月まで、年金は全額止まります。止まるのは特別支給や繰上げの老齢厚生年金で、繰上げた老齢基礎年金は止まりません。
どちらを受け取るほうがよいかは、年金の月額と失業保険の金額によって人それぞれです。年金額は「ねんきん定期便」や年金事務所で、失業保険の金額はハローワークで確認して、くらべてから決めましょう。失業保険の日数は失業給付は何日分もらえる?で解説しています。
ルール2:60歳からは国民年金の保険料を払う義務がない
国民年金に入る義務があるのは20歳から60歳までです。60歳以降に会社を辞めても、国民年金の保険料を払う必要はありません(厚生年金に入って働く場合は、引き続き厚生年金の保険料がかかります)。
一方で、保険料を納めた期間が40年に足りず基礎年金が満額にならない人は、65歳になるまで「任意加入」して保険料を納めることで、満額に近づけることができます。手続きは市区町村の窓口か年金事務所です。
ルール3:60歳未満の配偶者は手続きが必要
あなたが会社員で、60歳未満の配偶者があなたの扶養(国民年金の第3号被保険者)に入っていた場合、あなたが退職して厚生年金を抜けると、配偶者は第1号被保険者への切り替えが必要になります(日本年金機構より)。手続きはお住まいの市区町村の国民年金窓口です。配偶者が60歳になるまでは、配偶者自身が国民年金の保険料を納めることになるので、家族で事前に話しておくと安心です。
ルール4:繰上げると一生減ったまま
前の章でお伝えしたとおり、繰上げ受給の減額は生涯続き、取り消しもできません。失業保険を受け取っている間は繰上げた老齢厚生年金が止まる点もふまえて、退職のタイミングとあわせて考えましょう。
自分の年金額を確認する3つの方法
「結局、自分はいくらもらえるの?」が一番気になりますよね。次の3つの方法で確認できます。
よくある質問Q&A
Q. 64歳と65歳、どちらで辞めるかで失業保険は変わる?
A. 変わります。65歳になる前に辞めると失業保険(基本手当)、65歳以上で辞めると「高年齢求職者給付金」という一時金の対象になります。くわしくは65歳以上の雇用保険と高年齢求職者給付金をご覧ください。
Q. 60歳を過ぎても働けば、厚生年金は増える?
A. 厚生年金に入って働いた期間と給料は、将来の老齢厚生年金に反映されます。ただし、年金を受け取りながら厚生年金に入って働く場合は、給料と年金の合計額によって年金の一部が止まることがあります(在職老齢年金)。
Q. 年金は自動で振り込まれる?
A. 自動では始まりません。受け取れる年齢になる年の誕生月の約3か月前に届く年金請求書で、自分で請求の手続きをする必要があります。
Q. 60代で退職したら健康保険はどうなる?
A. 次の会社に入らない場合は、国民健康保険・任意継続・家族の扶養のいずれかを選びます。くらべ方は退職後の健康保険の選び方で解説しています。
それでも一人では不安な方へ
年金、失業保険、健康保険。60代の退職は、考えることが一度にたくさん出てきます。「自分の場合はどうなるのか」がはっきりしないと、辞めたい気持ちがあっても一歩が出にくいですよね。
長く働いてきたあなたが、これからの働き方を自分で選ぶのは当然の権利です。迷っているのは、あなたが家族や生活のことをまじめに考えているから。あなたは何も悪くありません。
セルフ退職サポートでは、退職の伝え方から、退職後の失業保険・健康保険・年金の手続きの順番まで、あなたの状況に合わせてLINEで無料相談を受け付けています。「まだ辞めるか決めていない」段階でも大丈夫です。
まとめ|60〜64歳の年金は「生年月日」と「失業保険との関係」がカギ
- 年金は1階の老齢基礎年金と2階の老齢厚生年金。どちらも原則65歳から
- 特別支給の老齢厚生年金は男性は昭和36年4月1日以前、女性は昭和41年4月1日以前生まれが対象。いま60〜64歳の男性は対象外
- 繰上げ受給なら60歳から受け取れるが、1か月0.4%(60歳で24%)減額が一生続く
- 65歳までの老齢厚生年金と失業保険は同時にもらえない
- 60歳以降は国民年金の保険料を払う義務なし。60歳未満の配偶者は切り替えが必要
ここまで読んだあなたは、もう年金のしくみの全体像をつかめています。自分の年金額を確認して、納得のいく形で次の一歩を選んでください。一歩踏み出す勇気を応援しています。
コメント